資料報價延遲十五分鐘
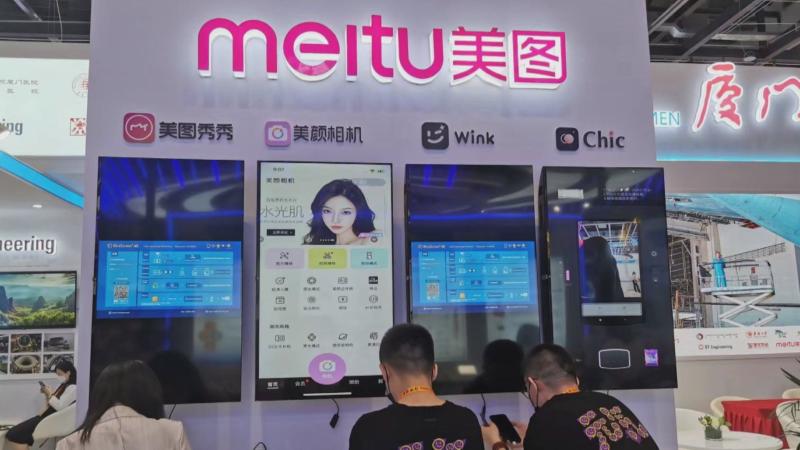
【Now財經台】大唐資本投資策略部總監盧志明推介美圖公司(01357)
推介原因:
-上半年收入升逾22%,淨利潤近40%
-管理層表示,生產力應用每付費用戶平均收入(ARPPU)較生活場景應用高約5%,料成下一增長動力
-基本面穩固,付費用戶增長及經營槓桿效應持續
建議買入價:4.4元
目標價:5.0元
止蝕價:3.9元