【now.com財經】歐盟氣候局日前表示,2026年全球氣溫極有可能創下有紀錄以來第二最高年份。世界氣象局預測,受厄爾尼諾現象影響,2027年全球氣溫高過2026年的概率較高。
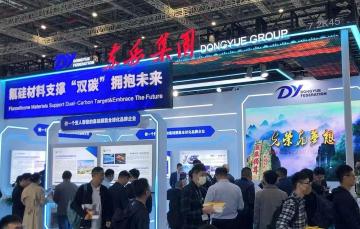
全球氣溫高升,利好冷氣機銷售,亦利好製冷劑需求。東岳集團(00189)(市值158億元)得益,現價9.09元,較6月高位23.74元跌去62%,低位上車可望回報豐厚。
一,東岳產銷製冷劑(用於冷氣機及雪櫃)、高分子材料(製冷系統中的關建輔助材料)、有機硅(用於玻璃膠、絕緣護罩)、二氯甲烷(用於溶解與加工高分子材料)。2025財年(12月年結)盈利翻1.03倍至16.42億元人民幣,原因包括製冷劑業務增長強勁。
二,2026財年上半年,東岳營收按年升8%至80.60億元人民幣,盈利按年大升32%至10.27億元人民幣,期內製冷劑分部稅前盈利上升21%至12.46億元人民幣。
明年PE僅4.7倍
彭博綜合券商預測,東岳2026全年按年多賺43%至23.48億元人民幣(EPS 1.37元人民幣),2027財年再增19%至27.87億元人民幣(EPS 1.63元人民幣),預測PE 僅 4.7倍,較7年平均12倍折讓61%,預測PB 0.7倍,較7年平均1.22倍折讓43%。
三,東岳估值吸引,較國際同業折讓極大。以下是同業2027財年彭博綜合同業預測估值比拼:
• 東岳(00189):PE 4.7倍、PB 0.7倍;
• 旭化成(日:3407):PE 11.9倍、PB 0.96倍;
• OCI(韓:010060):PE 13.7倍、PB 0.94倍;
• 日產化學(日:4021):PE 16.6倍、PB 3.4倍;
• Dow(美:DOW):PE 17.3倍、PB 1.31倍;
• DuPont(美:DD):PE 19.2、PB 1.49倍;
• 3M(美:MMM):PE 19.3倍、PB 17.81倍;
• Westlake(美:WLK):PE 37.9倍、PB 0.98倍。
四,今年6月底,東岳手上淨現金+金融資產67.7億元人民幣,相等於公司市值50%,財政充裕。
東岳現價9.09元,目標15元,潛在升幅65%,瑞銀8月睇27.9元(高現價207% ),華泰8月睇21.67元(高現價138% )。
免責聲明:本專頁的內容只供參考,投資者應依照自身風險屬性及判斷,作出投資決策並自負損益,任何損益概與本專頁無涉。