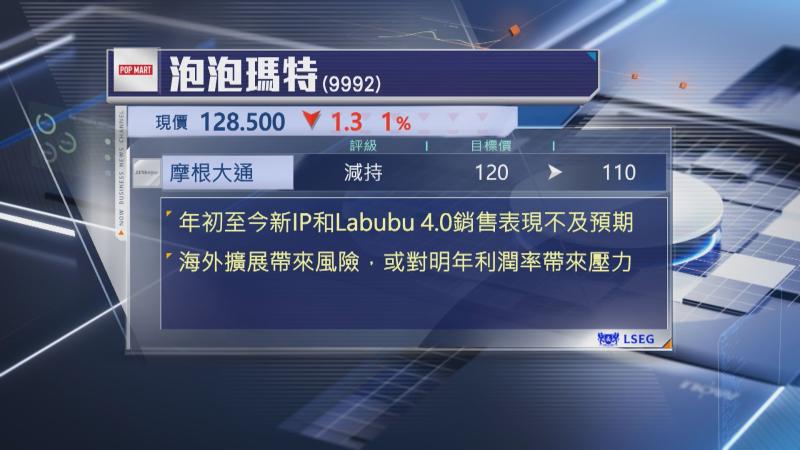
【Now財經台】摩根大通下調泡泡瑪特(09992)目標價8%,並預期第3、第4季收入下跌。
該行指,年初至今,泡泡瑪特現有知識產權(IP)銷量仍可保持,但新IP及Labubu4.0表現不似預期,估計第3季收入
按年跌約37%,第4季則仍面對挑戰,預期收入按年跌約23%。
摩通指,集團第3季至今,門市升級及建設略超預期,國內店舖著重優化體驗,海外擴展野心更大,於美國紐約時代廣場及第5大道,英國蘇豪地區均設有旗艦店,而法國巴黎老佛爺百貨斜對面,亦開設歐洲最大規模旗艦店,更大型門店規模意味更長租約、更高租金及更大風險,一旦產品增長未能跟上,將對明年利潤率構成壓力,相信至年底,市場會更關注明年推動增長的因素,以及利潤率水平。
該行維持泡泡瑪特「減持」評級,目標價由120元降至110元。