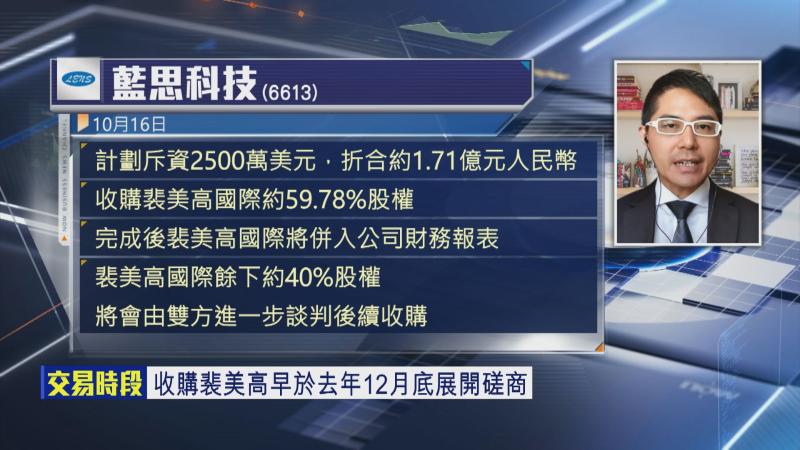
【Now財經台】蘋果公司(Apple Inc)供應鏈巨頭之一嘅藍思科技(06613)上周五(16日)收市後公布,計劃斥2500萬美元,收購人工智能(AI)服務器液冷零件商裴美高國際約60%股權,公司去年盈利表現唔錯,依家市盈率(PE)約14倍,市帳率(PB)約24倍,藍思PE則約18倍,PB僅1.45倍,點解PB相差咁遠?呢單收購幫到藍思業績幾多?
高歌證券金融首席分析師聶振邦指,藍思屬於輕資產產業,所以資產淨值唔太高,好多資金都係科研資本支出,但呢啲支出未必會全部歸返落資產入帳,所以開支反映唔到公司資產淨值較強嘅情況,加上,不斷做投入都係希望收入及盈利增速可以多啲,所以PE及PB反差會較大,如果公司未來嘅賺錢能力都持續地較高,PB差距應該會逐漸收窄。
聶Sir又指,雖然暫時對業績貢獻唔大,但點都會對收入有幫助,暫時來睇,目標公司今年收入增長應該都較可觀,但藍思科研開支較大,成本控制上尚有好大嘅進步空間,可留意收購後成本控制會否有改善,繼而提升盈利。