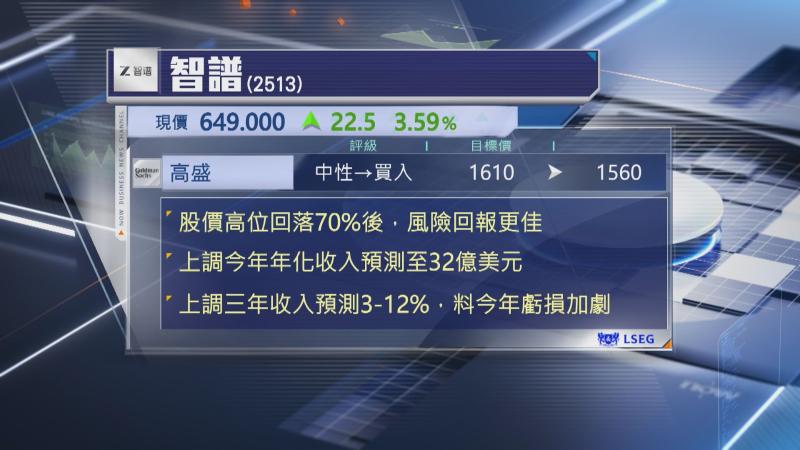
【Now財經台】高盛上調智譜(02513)評級,但下調目標價。
該行將智譜評級由「中性」調高至「買入」,但下調目標價逾3%至1560元,認為股價自高位回落70%後,提供更好的風險回報,又看好集團變現前景更清晰,將全年年化收入預測由27億美元上調至32億美元,以反映強勁Token需求、配股後加大基建投資等利好。
此外,智譜於10月起跟大型科企實施收入分成機制,在新機制下,利潤率水平較高,因此,上調2026至28年收入預測3%至12%。
不過,由於研發開支仍高企,估計今年虧損將會擴大,上調全年虧損預測至51億元人民幣,至2028年才顯著收窄。