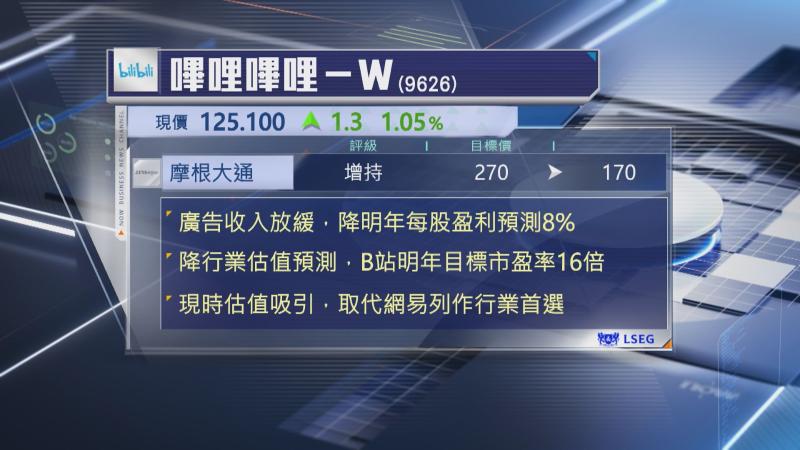
【Now財經台】摩根大通大削嗶哩嗶哩(B站)(09626)目標價37%,由270元降至170元,主要是廣告收入增長放緩,並下調明年每股盈利預測8%,此外,因應下調行業估值預測,將B站明年目標市盈率(PE)由24倍降至16倍。
由於今、明兩年預測PE僅11倍及9倍,明顯低於目標。
摩通認為,現時B站估值吸引,維持「增持」評級,並將集團取代網易(09999),成為行業首選。
該行又指,主要股東騰訊控股(00700)完成將B站持股,轉換為可換股票據後,減持憂慮基本消退,加上踏入9月,集團即將推出2至3款新遊戲,意味進入新一輪遊戲周期,估計第4季遊戲收入將轉為正數,參考上一次推出新遊戲時帶動2024至25年兩年股價急升情況,預期今次新遊戲亦會成為股價催化劑。