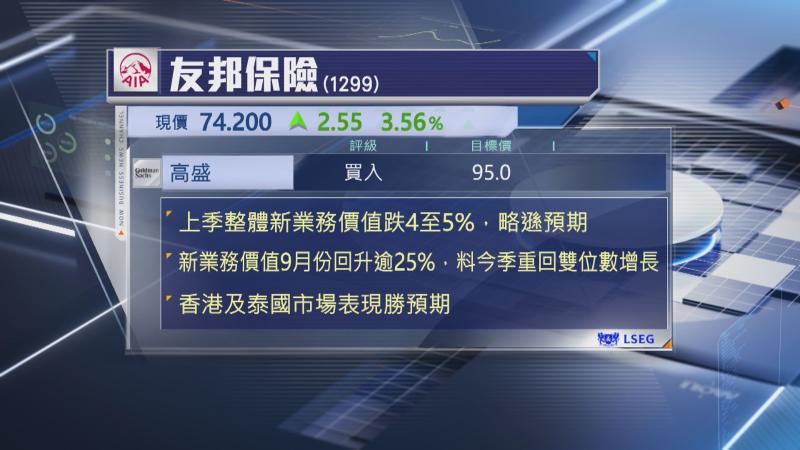
【Now財經台】高盛表示,友邦保險(01299)第3季整體新業務價值略遜預期,不過,香港市場跌幅較預期小。
以固定及實質匯率計,集團新業務價值按年跌5%及4%,略遜預期,但相信市場早已預期整體新業務價值倒退,該行指,友邦新業務價值於9月回升,按年升逾25%,香港市場8月至9月期間增長20%,管理層有信心第4季延續增長勢頭。
高盛預期,友邦今季整體新業務價值可重返雙位數增長。
各地區表現方面,高盛點名香港新業務價值跌3%,跌幅較預期小,泰國市場在高基數下,亦錄得令人滿意的增長,不過,中國業務大跌33%,遠遜該行預期的跌8%,主要受去年同期高基數及銀保銷售受干擾影響。
該行重申友邦「買入」評級及95元目標價不變。