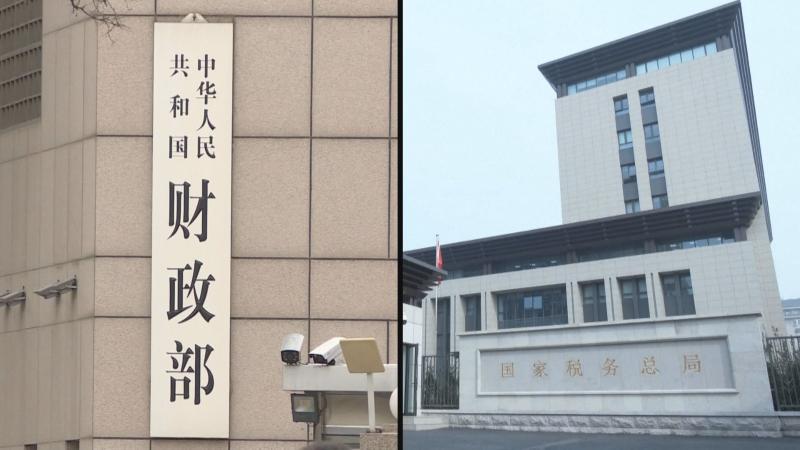
【Now財經台】國家財政部進一步釐清離岸信託個人所得稅政策,當中提及香港強積金不屬於相關政策涵蓋範圍。
財政部及稅務總局於7月聯合發表公告,明確個人離岸信託徵稅安排,相關收益須按規定繳交20%個人所得稅。
財政部再於網站以問答形式,進一步釐清政策,8條問題中有兩項直接涉及香港。
財政部指出,香港的強制性公積金受積金局監管,面向不特定客戶,提供標準化養老金融服務,不屬於相關政策公告中所指的「離岸信託」。
對於香港上市公司通過「先舊後新」配股集資,亦有特定安排。
大股東透過同一離岸信託先出售舊股,再以相同價格認購新股,只要新股在配售協議簽署起14日內,發行予大股東的同一信託,賣出股數不超過買入股數的部分,可以不視為轉讓信託資產。
此外,財政部亦說明資產成本計算方式,若財產放入信託時,市值低於原有成本,或相關稅款已超過追徵期,因而未有繳付個人所得稅,資產成本不會改按注入時的市值計算,仍以個人當初取得資產的價格為準。
日前,據《新華社》報道,離岸信託收益徵稅政策過渡期已平穩結束,絕大多數納稅人積極配合,累計申報離岸信託個人所得稅逾1600億元人民幣,其中,10月入庫逾1200億元人民幣,帶動全國上月個人所得稅收入大增近90%。