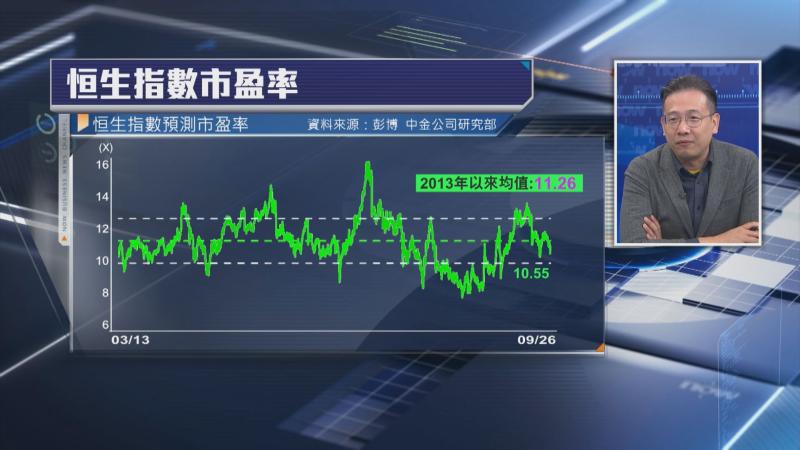
【Now財經台】近日摩根士丹利發表報告,解釋港股和A股沽壓加大原因,並指出恒生指數及MSCI中國指數估值尚未觸及歷史區間底部,仍然有約10%至15%下跌空間。恒指目前尚未到歷史底部,過去最低市盈率(PE)約為8倍,現時則未足10倍。若歷史重演,市場是否才會覺得港股調整足夠?今次港股下跌的背景也與以往不同,市場普遍相信,大幅抛售與離岸信託繳稅期限有關。無論是盈利增長放緩或各項因素拖累大市,指數是否必須跌至歷史底部?現時恒指的常態交易區間是否需要向下調整一個台階?
元宇證券大中華區股票投資總監趙晞文表示,恒指現水平仍未到相對吸引估值水平。過去十年恒指大部分時間的交易估值區間約為9倍至11倍PE,即使升至約12倍,亦往往見頂回落。至於8倍PE,屬於「困境」估值,近年只出現過兩次,一次是2022年公共衛生事件期間,另一次是去年4月關稅問題引發市場震盪之時。因此,投資者不應只看恒指目前估值。
他指出,若以市場對2027年每股盈利的預測計算,恒指表面上似乎已接近交易區間底部,約9倍PE。但問題在於,市場對明年每股盈利預測會否過於樂觀。目前市場已開始出現憂慮,即使中資股管理層未有提供清晰盈利指引,一旦每股盈利預測被下調,PE便會被動上升。
他續指,現時估值水平仍未算吸引。如果將市場綜合每股盈利預測下調10%,再以9倍PE計算,恒指有機會跌至約20000點水平。不過,是否會一步跌至該水平,則未必。9倍PE表面看似便宜,但實際上並不算真正便宜。