【Now財經台】摩根士丹利輕微下調華潤置地(01109)目標價。
該行因應潤地上半年業績,以及考慮內地當局推動現樓銷售的影響,抵銷出售商場項目帶來的一次性收益,大摩下調潤地今年至2028年核心盈利預測1%至4%,並輕微下調目標價1%至41.91元,較每股資產淨值(NAV)有30%折讓,重申「增持」評級,並維持股份是內房股首選。
此外,大摩亦看好潤地的國資背景,集團資產負債表穩健,融資成本相對低,明年預測市盈率(PE)8倍至9倍,估值仍算吸引。
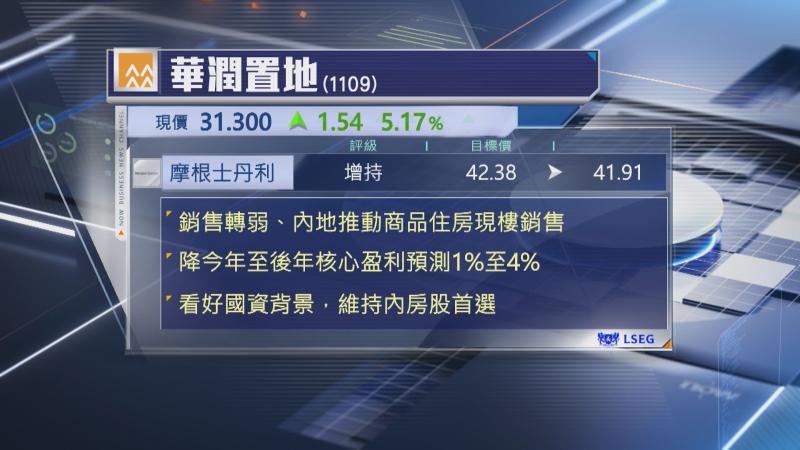
【Now財經台】摩根士丹利輕微下調華潤置地(01109)目標價。
該行因應潤地上半年業績,以及考慮內地當局推動現樓銷售的影響,抵銷出售商場項目帶來的一次性收益,大摩下調潤地今年至2028年核心盈利預測1%至4%,並輕微下調目標價1%至41.91元,較每股資產淨值(NAV)有30%折讓,重申「增持」評級,並維持股份是內房股首選。
此外,大摩亦看好潤地的國資背景,集團資產負債表穩健,融資成本相對低,明年預測市盈率(PE)8倍至9倍,估值仍算吸引。