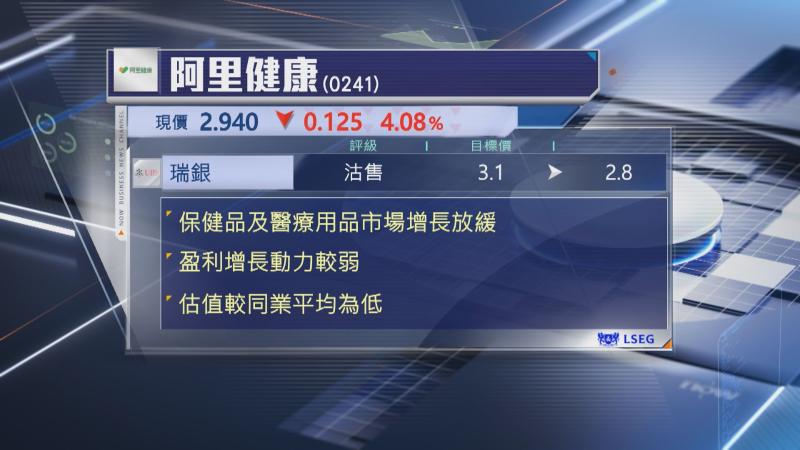
【Now財經台】瑞銀維持阿里健康(00241)「沽售」評級,並下調目標價。
該行指,由於行業保健食品及醫療器械市場增長放緩,加上阿里健康減少產品折扣,預期集團今年收入按年增長7%至10%,低於之前預期增長最少10%,並下調今年每股盈利預測,估計集團今年淨利潤將介乎19億至23億元人民幣。
雖然集團作為領先平台,議價能力較強,線上藥物零售滲透率亦見上升,但保健食品及醫療器械維持疲弱,由於盈利增長前景較疲弱,給予預測市盈率(PE)只約17倍,估值較同業平均為低,目標價由3.1元降至2.8元,維持「沽售」評級。