【now.com財經】港府日前發表《香港第一個五年規劃》及《施政報告2026》,為本港中長期經濟發展及土地供應勾勒明確藍圖。與此同時,美國聯邦儲備局宣布加息四分之一厘,本港主要銀行卻暫未跟隨調升最優惠利率。政策方向與息口環境的雙重影響,為剛踏入秋季的樓市帶來新一輪觀察與思考。
美聯儲此次加息,顯示美國通脹仍具一定韌性。然而,港美利差尚未觸發大規模資金外流,本地銀行選擇自行吸納資金成本壓力,維持最優惠利率不變,無疑為置業人士注入短期信心。按揭供款負擔暫未加重,市場得以避免即時加息帶來的衝擊。
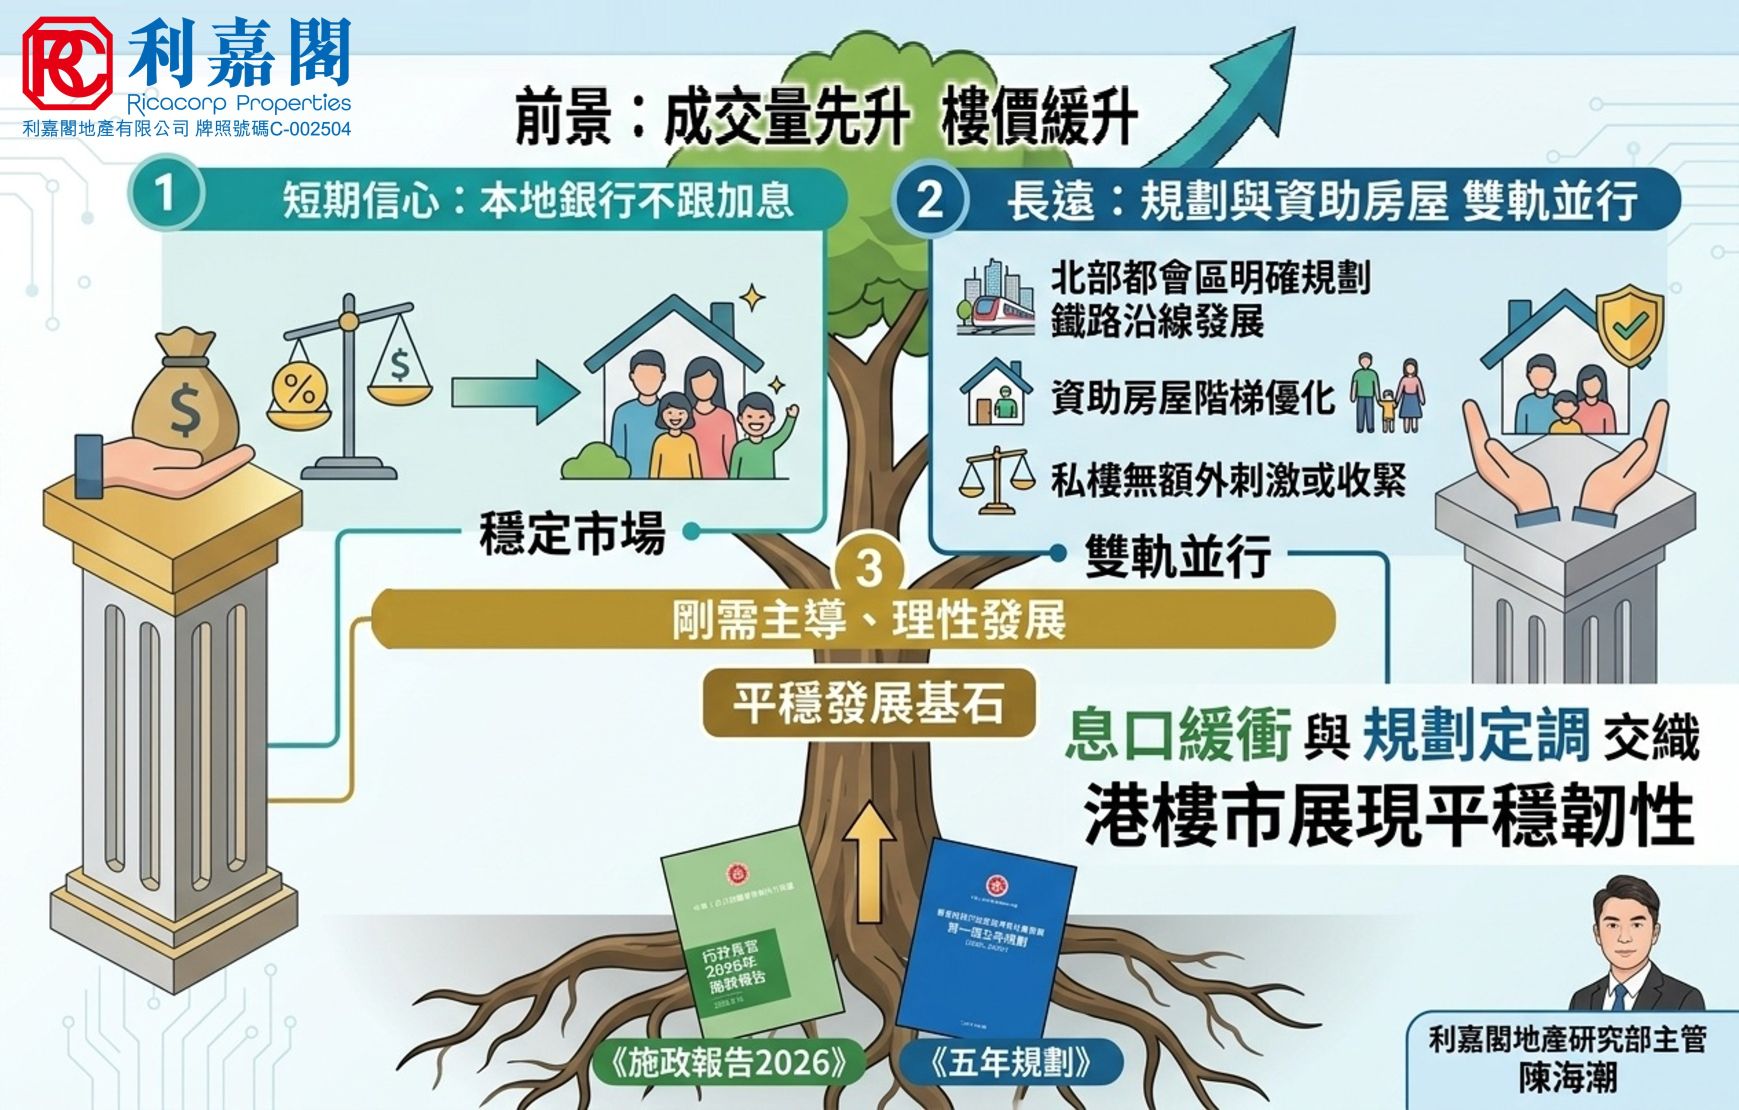
反觀政府政策層面,首份五年規劃與《施政報告》對私人住宅市場着墨不多,重心仍放在長遠布局。除延續北部都會區「熟地」供應目標,以及優化資助房屋階梯外,並未對私樓市場推出額外刺激或收緊措施。這種克制取態,反映官方評估當前樓市已進入相對平穩的過渡階段,無意透過短期政策干預,而是着力提供穩定而可預期的發展框架。
從市場心態觀察,目前呈現買賣雙方各有考量的微妙局面:
其一,觀望氣氛延續,但價格底線逐漸清晰。全球較高息環境或維持一段時間,部分投資者或將資金轉向定存或債券等較高回報工具。然而,本地銀行未跟加息,住宅租金回報與按揭利率之間的差距未再擴大,間接穩固了二手業主的減價空間。
其二,北部都會區規劃進一步明確,板塊輪動加快。五年規劃再次確認新界北作為未來經濟與住屋核心,政策清晰度提升後,資金開始提前布局,新界北及鐵路沿線項目吸引力上升;傳統市區二手物業則更依賴成熟社區配套維持交投,市場分化趨勢將更為明顯。
其三,剛性需求買家話語權增強。投資氣氛相對審慎之際,自住及首次置業人士逐漸主導市場。政府對生育家庭及首置買家的適度支援,亦進一步引導市場回歸居住本質。
展望未來數季,本港樓市難現急劇升勢,但具備相當韌性,料呈現「成交量先回升、樓價平穩緩升」的格局。
對準買家而言,啟示相當清晰:息口政策自有周期,長遠土地與產業規劃才是物業價值的真正支撐。銀行暫不跟加息雖提供短期緩衝,置業決定仍應以個人現金流及長遠負擔能力為核心,而非單純追逐短期升幅。
待五年規劃下的基建與產業逐步落地,加上高息周期終將告一段落,今日在平穩市況中築起的底部,有望成為本港樓市下一階段健康發展的穩固基礎。