【now.com財經】根據金管局公布的2026年第三季統計數據,負資產住宅按揭貸款宗數已回落至3,819宗的較低水平。
負資產數字回落,與上季樓價回升有關。但在審視房地產市場的潛在風險時,我們絕對不能夠單聚焦於負資產的「數量」,亦必須深入剖析這些貸款的「質素」。
樓價與負資產宗數呈現負相關:當樓價大幅下跌時,那些新近提取,而且按揭成數較高的樓按,在統計上會成為負資產。當樓價回穩或溫和回升,負資產數字便會顯著收縮。
例如在過去幾年的樓市調整期,負資產個案在2024、25年維持在3、4萬宗水平。隨着市場樓價回升,負資產個案回落至第一季的11,424宗後,持續下跌,第三季末數字已進一步下跌至3,819宗。
在關注負資產按揭宗數的「量」之外,更重要的是,我們必須辨別不同時代下負資產背後所反映的實質信用風險。
以「量」計,負資產的歷史高位是2003年第三季的逾10萬宗。當時與負資產同時出現的是高達8.8% 的失業率,部分借款人是由於失去收入而無力供款,當年的3個月按揭逾期還款比率處於1%以上水平。
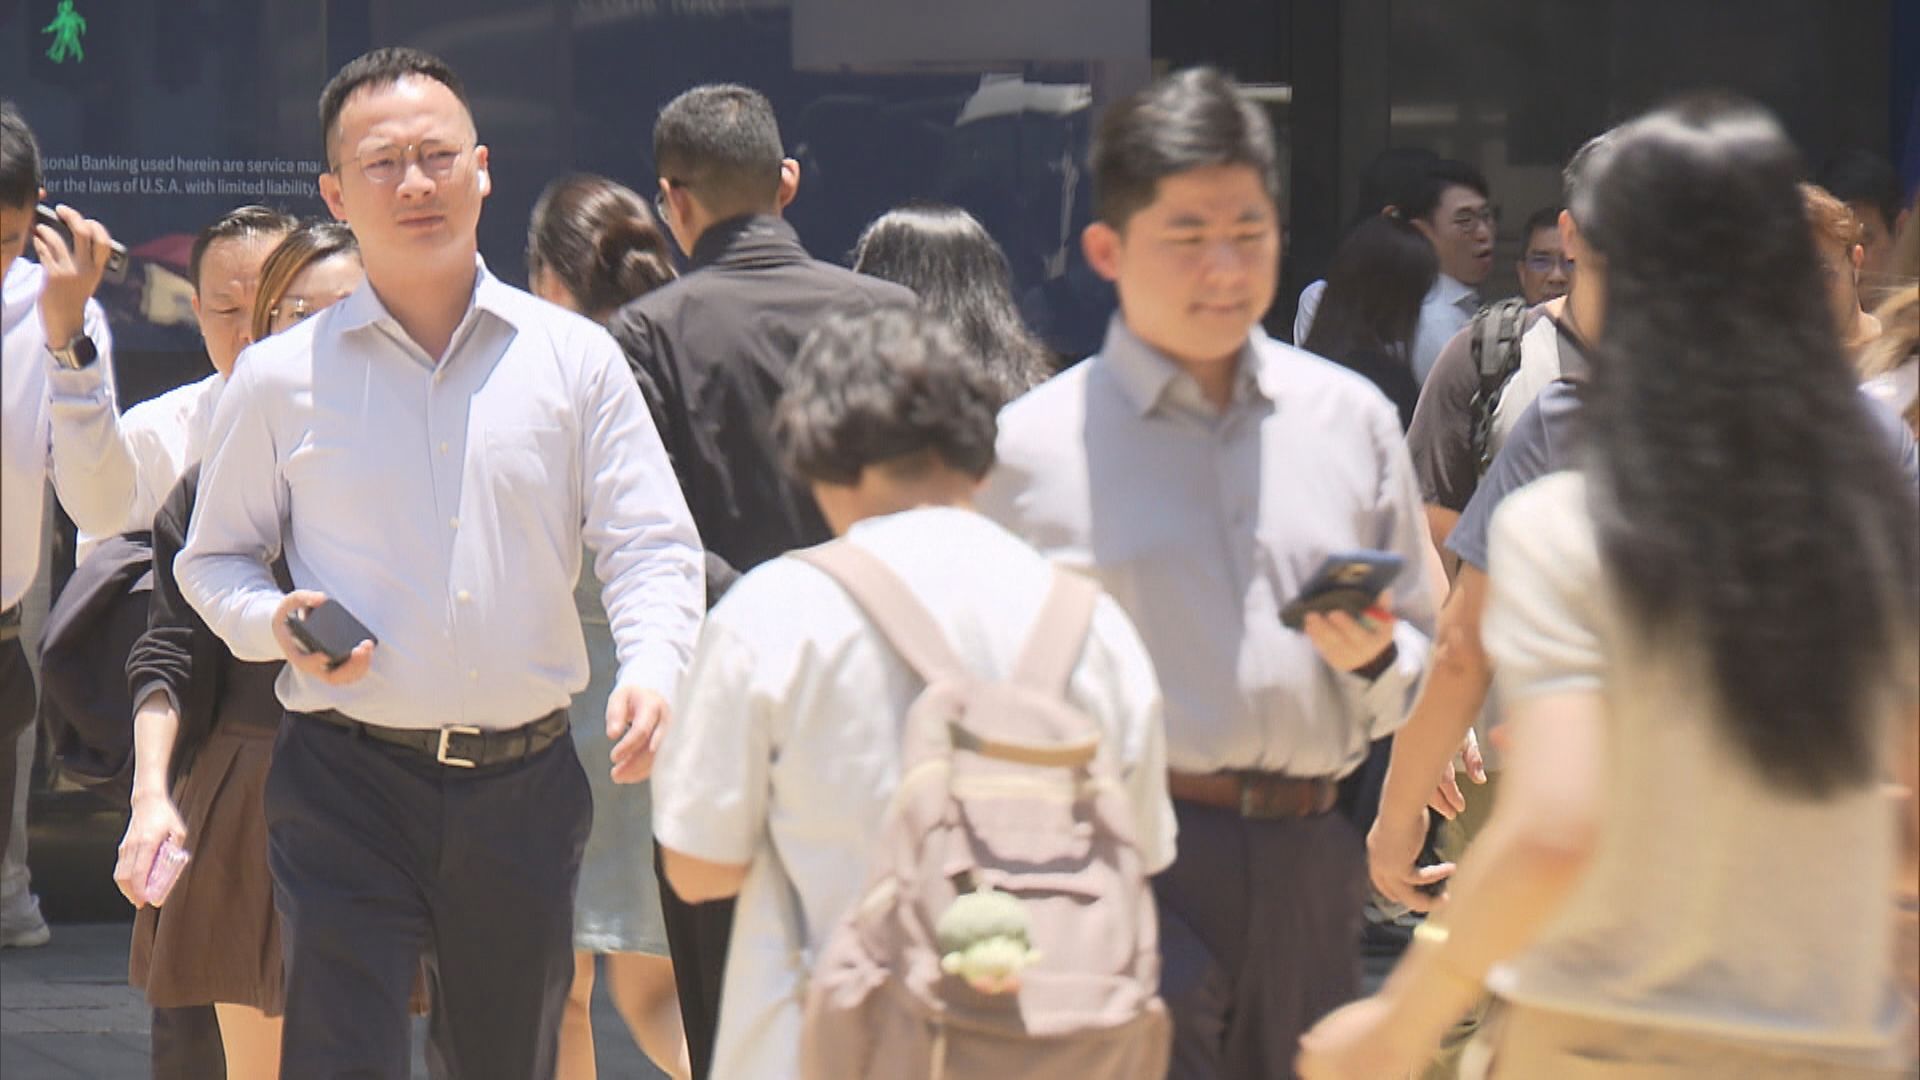
反觀近年,香港整體勞動市場保持穩定,失業率處於4%的正常水平,單純的樓價調整,令統計上的負資產個案增加,但3個月按揭還款逾期比率一直處於健康水平,例如最近一季數字維持在0.11%。
整體上按揭借款人維持良好的還款紀錄,原因之一是近20年來,本港銀行體系的按揭審管極其嚴格,借款人供款負擔比率(DSR)受到嚴格約束。縱然經濟或資產價格偶有波動,絕大多數借款人的每月供款「雷打不動」。
在第三季的統計中,負資產個案有3,819宗,當中逾期還款的比率為1.34%,即整個銀行體系的數十萬宗住宅按揭中,既是負資產,又拖欠供款逾3個月的,大概只有51宗,可見由「質」的角度考慮,負資產為銀行體系帶來的風險也完全可控。
支付按揭供款的永遠不是房產本身 而是借款人的持續還款能力。
只要嚴格的信貸標準得以維持,借款人的就業與收入現金流保持穩健,縱使短期內房地產市場價格因周期性因素出現波幅,引致帳面上的「負資產」數字起伏,也不會動搖香港銀行體系的整體安全網。各大銀行的按揭貸款組合歷經多番經濟周期考驗,依然展現出強韌的償還表現,這才是守護香港金融與銀行體系穩定的最強基石。