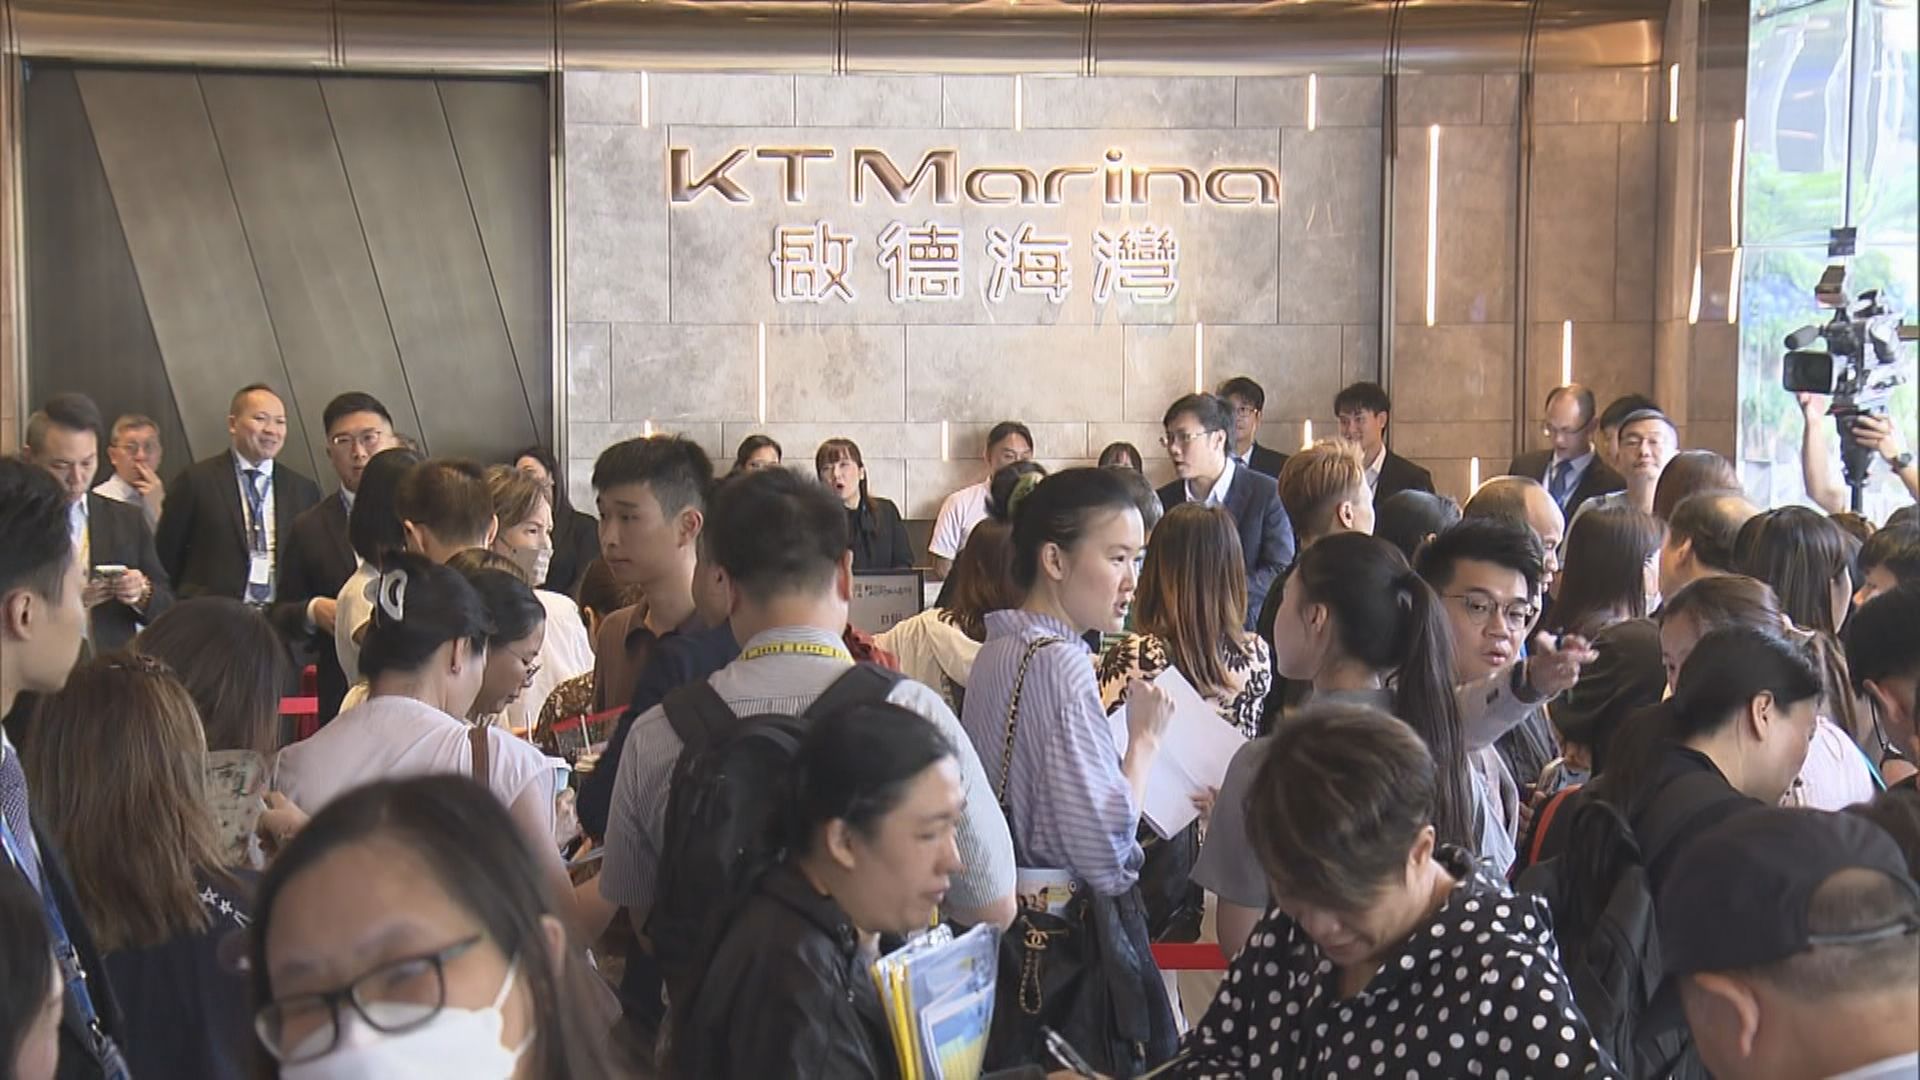
【now.com財經】滙豐去年8月推出2.73厘低息定息按揭優惠,隨著美國減息周期放慢,甚至有加息風險,銀行在今個月底優惠結束後推出新方案,維持原有3或5年期定息,但息率由2.73厘加至2.93厘,上升0.2厘,但較市面主流浮息按揭利率仍低0.32厘,定息期過後則由最優惠利率按揭(P按),改為拆息按揭(H按),同系恒生也推同類產品。
好明顯,隨著美國減息周期改變,港元拆息由3月份回升,市場已經預見銀行利潤空間收窄,或會停推定息優惠,現時滙豐上調息率繼續推出,正好反映對息口風險作一個對沖管理,及屬於銀行正常反應,來吸引一班買樓需追求每月息口穩定支出,以免打亂每月預算。
金管局對美上月對息山不變乃態度維持一貫口徑,「美國息率的變化將取決於通脹走勢、就業市場情況和其他經濟數據,對香港的利率環境亦會有所影響,市民在作出置業、投資或借貸決定時,需充分考慮及管理利率風險。金管局會繼續密切監察市場變化,維持貨幣及金融穩定。」最新利率期貨顯示,聯儲局今個月加息0.25厘的機會升至六成以上,遠高於年會前的大約三成半。
換句話說,今月加息機會超過一半,不過業界還派定心丸,今年餘下三次議息會議中,較大機會只加息1次0.25厘,認為沃什的言論透露出當局控制通脹的決心,相信中期選舉等政治因素,對聯儲局決策影響有限。
銀行對息口變化甚為敏感,老樓在當記者時,樓市不止息口因素,還有四大指標,供應、負擔比率、工資增幅和經濟增長。
樓宇供應:據房屋局數據顯示,截至2026年6月底,未來3至4年一手私人住宅潛在供應錄9.6萬伙,按季度急跌5,000伙,近4年首度跌穿10萬伙關口。現樓貨尾持續消化,數目下跌1,000伙至1.9萬伙,屬近兩年新低。在建而未售出的樓花單位錄6.1萬伙,按季減少1,000伙,而已批出未動工的「熟地」大減3,000伙,跌至1.6萬伙。反映賣地差人意乃意料之中。
負擔比率:國際公共政策顧問機構根據去年第三季數據,計算出樓價與收入比率。香港以14.1倍排榜首,意味不吃不喝14.1年才能付清樓價。「因為始終香港一般打工仔的收入增長速度並不快,尤其是與鄰近地區相比。當收入因素增長不夠時,如果樓價進一步飆升,負擔比重自然就會再度上升。所以短期內,我覺得香港會繼續處於榜首位置。」老友如些分析,樓價跌多少不是關鍵,而是有沒有人買。
工資增幅:政府統計處公布,2026年4月至6月(註:為移動3個月期間),本港市民每月就業收入中位數(不包括外籍家庭傭工)為23,400元,若每月薪金多於這水平,便已比全港一半打工仔高。當中男性就業每月就業收入中位數25,000元,女性為20,800元,兩者相差4,200元。10年前一般打工仔工資1.5萬元,那時樓價平均實用平均呎價約在 11,000至13,000 元不等(視乎屋苑與地區而定)。 根據差估署去年全港平均樓價約1.4萬元以下,供樓負擔相若,但有一點,十年前以劏房居多,市區劏房每呎2萬元,大行其道,反正目前呎價跌需求更大一些。消費群族由年輕人轉為內地投資客,後者後勁成疑。
經濟增長:分析指下半年經濟增速料放緩,背後風險因素包括:去年下半年香港經濟尤其是消費開始轉好、進出口增長強勁所帶來的高基數效應;內地居民消費意願不高、旅行成本因油價上漲而增加,訪港內地客今年上半年按年增長16%,已較今年首季按年增長20%放慢;市場預期美國年內餘下時間會加息一次,對香港消費和投資信心造成影響等。